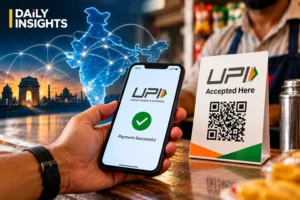
भारत में आज चाय की दुकान से लेकर बड़े शोरूम तक, ऑनलाइन शॉपिंग से लेकर दोस्तों को पैसे भेजने तक, डिजिटल पेमेंट हमारी रोजमर्रा की जिंदगी का हिस्सा बन चुका है। इस बदलाव में यूनिफाइड पेमेंट्स इंटरफेस (UPI) की अहम भूमिका रही है। कभी छोटे से भुगतान के लिए भी नकद रखना जरूरी होता था, लेकिन अब मोबाइल फोन और QR कोड की मदद से कुछ ही सेकंड में भुगतान किया जा सकता है।25 अगस्त 2016 को UPI के व्यावसायिक लॉन्च के बाद भारत के डिजिटल भुगतान की दुनिया में बड़ा बदलाव आया। लगभग एक दशक में यह व्यवस्था छोटे दुकानदारों, ग्राहकों, कारोबारियों और आम लोगों के लिए भुगतान का एक प्रमुख माध्यम बन गई है।भारत सरकार के अनुसार, वित्त वर्ष 2025-26 में UPI के जरिए लगभग 24,161.69 करोड़ लेनदेन हुए, जिनका कुल मूल्य करीब ₹314.23 लाख करोड़ रहा। ये आंकड़े बताते हैं कि UPI अब केवल ऑनलाइन पैसे भेजने का साधन नहीं, बल्कि देश की डिजिटल अर्थव्यवस्था का एक महत्वपूर्ण हिस्सा बन चुका है।
UPI क्या है और यह कैसे काम करता है?
UPI यानी Unified Payments Interface एक ऐसा डिजिटल भुगतान सिस्टम है, जिसे नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI) ने भारतीय रिजर्व बैंक (RBI) की नियामकीय निगरानी में विकसित किया है।इसकी मदद से उपयोगकर्ता अपने बैंक खाते को UPI-सक्षम ऐप से जोड़कर पैसे भेज सकते हैं, भुगतान स्वीकार कर सकते हैं और दुकानों पर QR कोड स्कैन करके खरीदारी का भुगतान कर सकते हैं।UPI की सबसे बड़ी खासियत यह है कि भुगतान करने के लिए हर बार बैंक खाते का नंबर और IFSC कोड दर्ज करना जरूरी नहीं होता। उपलब्ध सुविधा के अनुसार, UPI ID, QR कोड या अन्य समर्थित विकल्पों से भुगतान किया जा सकता है।
UPI की प्रमुख विशेषताएं
- तुरंत भुगतान: सामान्य परिस्थितियों में पैसे कुछ ही सेकंड में ट्रांसफर हो सकते हैं।
- 24×7 सुविधा: बैंकिंग समय समाप्त होने के बाद भी UPI से भुगतान किया जा सकता है।
- QR कोड पेमेंट: दुकानों और कारोबारियों को भुगतान करना आसान हो गया है।
- इंटरऑपरेबिलिटी: अलग-अलग भाग लेने वाले बैंकों और UPI ऐप्स के बीच भुगतान संभव है।
- बैंक खाते से सीधा लेनदेन: सामान्य UPI भुगतान में पैसा लिंक किए गए बैंक खाते से सीधे भेजा जाता है।
UPI से पहले भारत में भुगतान कैसे होता था?
UPI के व्यापक इस्तेमाल से पहले नकद भुगतान भारतीय बाजार का प्रमुख हिस्सा था। डेबिट और क्रेडिट कार्ड का उपयोग भी होता था, लेकिन हर छोटे दुकानदार के पास कार्ड भुगतान स्वीकार करने की मशीन उपलब्ध नहीं थी।नेट बैंकिंग से पैसे भेजने के लिए लॉगिन, बैंक विवरण और कई चरणों की प्रक्रिया से गुजरना पड़ सकता था। मोबाइल वॉलेट ने डिजिटल भुगतान को बढ़ावा दिया, लेकिन अलग-अलग वॉलेट के बीच सीधे भुगतान की सुविधा सीमित हो सकती थी।UPI ने बैंक खातों और विभिन्न भुगतान ऐप्स को एक साझा व्यवस्था से जोड़कर इस अनुभव को आसान बनाया। अब ग्राहक को हर बार भुगतान के लिए नकद निकालने या कार्ड साथ रखने की जरूरत कम पड़ती है।
UPI की शुरुआत कैसे हुई? जानिए पूरी टाइमलाइन
UPI की यात्रा को समझने के लिए इसके शुरुआती महत्वपूर्ण पड़ावों पर नजर डालना जरूरी है।
11 अप्रैल 2016: UPI का पायलट लॉन्च
UPI का पायलट लॉन्च 11 अप्रैल 2016 को मुंबई में तत्कालीन RBI गवर्नर डॉ. रघुराम राजन की मौजूदगी में हुआ। शुरुआती चरण में 21 बैंक शामिल थे।इसका उद्देश्य ऐसा डिजिटल भुगतान ढांचा तैयार करना था, जिससे बैंक खातों के बीच पैसे का हस्तांतरण आसान और तेज बनाया जा सके।
25 अगस्त 2016: व्यावसायिक लॉन्च
25 अगस्त 2016 को UPI का व्यावसायिक लॉन्च हुआ। इसके बाद बैंकों ने UPI-सक्षम ऐप उपलब्ध कराने शुरू किए और इस नई भुगतान व्यवस्था का इस्तेमाल धीरे-धीरे बढ़ने लगा।
8 नवंबर 2016: नोटबंदी के बाद डिजिटल भुगतान पर जोर
नवंबर 2016 में नोटबंदी के बाद देश में नकदी की उपलब्धता को लेकर चुनौतियां सामने आईं। इस दौरान डिजिटल भुगतान के विकल्पों पर लोगों का ध्यान बढ़ा। हालांकि, UPI की वृद्धि को केवल नोटबंदी का परिणाम नहीं माना जा सकता; इसके पीछे आसान तकनीक, बैंकिंग पहुंच और डिजिटल भुगतान के बढ़ते इस्तेमाल जैसे कई कारण रहे।
31 दिसंबर 2016: BHIM ऐप की शुरुआत
BHIM ऐप की शुरुआत ने UPI आधारित भुगतान को आम उपयोगकर्ताओं तक पहुंचाने में मदद की। इसके बाद विभिन्न बैंकिंग और फिनटेक ऐप्स के जरिए भी UPI का उपयोग बढ़ता गया।
2016 से 2026 तक UPI की तेज रफ्तार
UPI के विकास का सबसे प्रभावशाली पहलू इसके लेनदेन में हुई वृद्धि है। वित्त वर्ष 2016-17 में जहां लगभग 1.78 करोड़ लेनदेन हुए थे, वहीं वित्त वर्ष 2025-26 में यह संख्या बढ़कर लगभग 24,161.69 करोड़ हो गई।
भारत सरकार के उपलब्ध आंकड़ों के अनुसार, वित्त वर्ष 2025-26 के प्रमुख आंकड़े इस प्रकार हैं:
- कुल वार्षिक लेनदेन: लगभग 24,161.69 करोड़
- कुल वार्षिक लेनदेन मूल्य: लगभग ₹314.23 लाख करोड़
- वित्त वर्ष 2016-17 में लेनदेन: लगभग 1.78 करोड़
- शुरुआती वर्ष से लेनदेन की वृद्धि: लगभग 13,000 गुना
यह वृद्धि दिखाती है कि डिजिटल भुगतान अब केवल बड़े शहरों या ऑनलाइन खरीदारी तक सीमित नहीं है। रोजमर्रा की छोटी खरीदारी और व्यक्ति-से-व्यक्ति पैसे भेजने में भी UPI की अहम भूमिका है।
UPI ने आम लोगों की जिंदगी कैसे बदली?
1.नकद रखने की जरूरत हुई कम
पहले बाजार जाने या छोटी खरीदारी करने के लिए पर्याप्त नकदी रखना जरूरी माना जाता था। अब UPI स्वीकार करने वाले दुकानदारों के यहां मोबाइल से भुगतान किया जा सकता है।हालांकि, इसका मतलब यह नहीं है कि नकद की जरूरत पूरी तरह खत्म हो गई है। कुछ जगहों पर इंटरनेट, बिजली या डिजिटल भुगतान की सुविधा उपलब्ध न होने से नकद आज भी जरूरी है।
2.छोटे दुकानदारों को मिला डिजिटल विकल्प
किराना स्टोर, चाय की दुकान, सब्जी विक्रेता और अन्य छोटे कारोबार QR कोड के जरिए डिजिटल भुगतान स्वीकार कर सकते हैं। इससे कई कारोबारियों को महंगी कार्ड मशीन के बिना डिजिटल भुगतान शुरू करने का विकल्प मिला है।भुगतान स्वीकार करने की लागत और नियम सेवा प्रदाता तथा लेनदेन के प्रकार पर निर्भर कर सकते हैं, इसलिए हर UPI भुगतान को सभी परिस्थितियों में शुल्क-मुक्त मानना सही नहीं होगा।
3.पैसे भेजना हुआ आसान
दोस्तों को पैसे लौटाने हों, परिवार के किसी सदस्य को रकम भेजनी हो या किसी सेवा का भुगतान करना हो, UPI ने कई सामान्य लेनदेन को आसान बनाया है। इसके लिए अक्सर केवल UPI ID, QR कोड या समर्थित भुगतान विकल्प की जरूरत होती है।
4.डिजिटल अर्थव्यवस्था को मिला बढ़ावा
डिजिटल भुगतान से लेनदेन की प्रक्रिया तेज होती है और भुगतान का डिजिटल रिकॉर्ड उपलब्ध रहता है। इससे उपभोक्ताओं, व्यापारियों और डिजिटल सेवाओं के बीच भुगतान करना अधिक सुविधाजनक बन सकता है।UPI वित्तीय समावेशन को आगे बढ़ाने में भी महत्वपूर्ण है, क्योंकि यह बैंक खाते से जुड़े डिजिटल भुगतान को आम लोगों तक पहुंचाने में मदद करता है।
UPI की सफलता के पीछे कौन-सी तकनीक है?
UPI की सफलता केवल मोबाइल ऐप की वजह से नहीं है। इसके पीछे ऐसा भुगतान ढांचा है जो विभिन्न भाग लेने वाले बैंकों और ऐप्स के बीच लेनदेन संभव बनाता है।
इसकी कुछ महत्वपूर्ण तकनीकी विशेषताएं हैं:
- इंटरऑपरेबिलिटी: अलग-अलग समर्थित ऐप्स और बैंक खातों के बीच भुगतान की सुविधा।
- रियल-टाइम प्रोसेसिंग: सामान्य परिस्थितियों में भुगतान का तेजी से पूरा होना।
- वर्चुअल पेमेंट एड्रेस: बैंक खाते का विवरण सीधे साझा किए बिना समर्थित पहचान के जरिए भुगतान करने का विकल्प।
- QR कोड: दुकानदार और ग्राहक के बीच भुगतान की प्रक्रिया को आसान बनाना।
- मोबाइल आधारित पहुंच: बैंकिंग सेवाओं के कई काम मोबाइल फोन से करना।
इन सुविधाओं ने भुगतान को अधिक सरल बनाया है, लेकिन डिजिटल लेनदेन में सावधानी बरतना भी उतना ही जरूरी है।
UPI इस्तेमाल करते समय किन बातों का ध्यान रखें?
डिजिटल भुगतान जितना सुविधाजनक है, उतना ही जरूरी है कि उपयोगकर्ता सुरक्षा संबंधी नियमों को समझें।
- UPI PIN गोपनीय रखें: अपना PIN किसी के साथ साझा न करें। बैंक या भुगतान ऐप का प्रतिनिधि बनकर संपर्क करने वाला व्यक्ति भी आपका PIN नहीं मांगना चाहिए।
- पैसे प्राप्त करने के लिए PIN न डालें: सामान्य रूप से पैसे प्राप्त करने के लिए UPI PIN दर्ज करने की जरूरत नहीं होती। किसी अनुरोध को मंजूरी देने से पहले उसे ध्यान से पढ़ें।
- QR कोड जांचकर स्कैन करें: किसी अनजान व्यक्ति के भेजे QR कोड को बिना पुष्टि के स्कैन न करें।
- भुगतान से पहले नाम और राशि जांचें: गलत व्यक्ति को पैसे भेजने से बचने के लिए स्क्रीन पर दिखाई देने वाले विवरण की पुष्टि करें।
- अनजान लिंक से सावधान रहें: संदिग्ध लिंक, फर्जी कस्टमर केयर नंबर और स्क्रीन शेयरिंग ऐप के जरिए होने वाली धोखाधड़ी से बचें।
- गलत या संदिग्ध लेनदेन की शिकायत करें: अपने बैंक और संबंधित भुगतान ऐप के आधिकारिक सहायता माध्यमों से संपर्क करें।
डिजिटल भुगतान की सुरक्षा में तकनीक के साथ उपयोगकर्ता की जागरूकता भी महत्वपूर्ण भूमिका निभाती है।
UPI का भविष्य: भारत से दुनिया तक
UPI का अगला चरण भुगतान की पहुंच बढ़ाने, तकनीकी सुविधाओं को बेहतर बनाने और अंतरराष्ट्रीय भुगतान सहयोग का विस्तार करने से जुड़ा है। NPCI की अंतरराष्ट्रीय इकाई विभिन्न देशों और संस्थाओं के साथ भुगतान संबंधी सहयोग पर काम करती है।UPI से जुड़ी सुविधाओं में छोटे भुगतानों के लिए UPI Lite, फीचर फोन उपयोगकर्ताओं के लिए UPI 123PAY और आवर्ती भुगतानों के लिए UPI AutoPay जैसे विकल्प शामिल हैं। इनकी उपलब्धता और उपयोग संबंधित बैंक, ऐप तथा लागू नियमों पर निर्भर करते हैं।भविष्य में डिजिटल भुगतान का विस्तार इस बात पर भी निर्भर करेगा कि सुरक्षा, उपयोगकर्ता जागरूकता, तकनीकी विश्वसनीयता और डिजिटल पहुंच को किस तरह मजबूत किया जाता है।
UPI ने बदल दी भारत में भुगतान की तस्वीर
UPI की कहानी केवल एक भुगतान तकनीक की सफलता नहीं है, बल्कि भारत में रोजमर्रा के आर्थिक व्यवहार में आए बड़े बदलाव की कहानी भी है। 2016 में सीमित बैंक भागीदारी के साथ शुरू हुई यह व्यवस्था आज करोड़ों लोगों और कारोबारियों के लिए डिजिटल भुगतान का महत्वपूर्ण माध्यम बन चुकी है।वित्त वर्ष 2025-26 में 24,161 करोड़ से अधिक लेनदेन और लगभग ₹314 लाख करोड़ के कुल लेनदेन मूल्य ने UPI के बड़े पैमाने को सामने रखा है। नकद भुगतान आज भी जरूरी है, लेकिन UPI ने भुगतान को अधिक तेज, सुविधाजनक और डिजिटल बनाया है।आने वाले वर्षों में इसकी सफलता इस बात से भी तय होगी कि भारत डिजिटल भुगतान की सुविधा के साथ-साथ लोगों का भरोसा, सुरक्षा और वित्तीय समावेशन कैसे मजबूत करता है।
स्रोत: भारत सरकार, वित्त मंत्रालय; NPCI के UPI संबंधी आधिकारिक आंकड़े।
TECHNOLOGY DESK | DAILY INSIGHTS